 Tomás D. Guzmán Hernández
Respuesta latinoamericana a las amenazas desestabilizadoras
América Latina enfrenta el riesgo de una nueva salida de capitales en medio de la incertidumbre global


Conclusión
América Latina llega al nuevo episodio de inestabilidad internacional con mejores instituciones monetarias, mayor experiencia en la administración de reservas y sistemas cambiarios más flexibles que los existentes durante muchas crisis del pasado. Sin embargo, esas fortalezas no eliminan la vulnerabilidad frente a una eventual reversión de los flujos internacionales.
Los datos muestran que los capitales financieros de cartera y otros flujos presentan una volatilidad considerable, mientras que la IED ofrece una fuente relativamente más estable de financiamiento externo. Por esa razón, la estrategia regional debe orientarse a incrementar la calidad y permanencia de la inversión extranjera, más que simplemente aumentar su volumen.
La respuesta latinoamericana frente a las influencias desestabilizadoras debe sustentarse en cinco pilares: disciplina fiscal, reservas internacionales adecuadas, flexibilidad cambiaria, supervisión de los riesgos financieros y una política activa de atracción de IED vinculada al desarrollo productivo.
El verdadero desafío no consiste en impedir que el capital salga, porque ello es imposible en economías abiertas. Consiste en lograr que, cuando las condiciones internacionales se deterioren, las salidas no provoquen una crisis cambiaria, bancaria o fiscal.
En última instancia, la estabilidad externa de América Latina dependerá menos de la cantidad de capital que ingrese en los años favorables y más de la capacidad de sus economías para resistir cuando ese capital deje de llegar.
Introducción
América Latina había mostrado una importante capacidad de fortalecimiento macroeconómico y financiero antes de la nueva escalada militar en el Medio Oriente. El conflicto entre Estados Unidos, Israel e Irán, iniciado el 28 de febrero de 2026, introdujo un nuevo elemento de incertidumbre sobre los mercados internacionales, los precios de la energía, las tasas de interés y los movimientos de capital. La guerra continúa afectando las expectativas económicas internacionales y ha elevado nuevamente los riesgos asociados con el petróleo, las cadenas de suministro y las condiciones financieras. (Reuters)
La experiencia latinoamericana demuestra que los períodos de abundante liquidez internacional pueden convertirse rápidamente en episodios de salida de capitales cuando cambian las expectativas de los inversionistas. Por eso, el debate actual no debe limitarse a cuánto capital recibe la región, sino a qué tipo de capital recibe, durante cuánto tiempo permanece y qué capacidad tienen las economías para soportar una eventual reversión.
Durante los últimos años, los países financieramente más integrados de América Latina —Brasil, Chile, Colombia, México, Perú y Uruguay— han continuado recibiendo importantes flujos externos. A ellos se incorpora en este análisis la República Dominicana, cuya economía ha incrementado su integración financiera y su capacidad de atraer inversión extranjera directa.
La CEPAL registra una diferencia fundamental entre la inversión extranjera directa y los demás movimientos financieros. La primera suele presentar una mayor permanencia porque está vinculada a empresas, instalaciones productivas, infraestructura, servicios y proyectos de largo plazo. En cambio, la inversión de cartera y otros movimientos financieros pueden responder con mucha mayor rapidez a cambios en las tasas de interés internacionales, las expectativas cambiarias, los precios de los activos y el riesgo geopolítico.
Esta distinción es fundamental para interpretar la situación actual.
La volatilidad de los flujos financieros
Los datos de la CEPAL muestran que los llamados otros flujos financieros, que comprenden inversión de cartera, otra inversión y derivados financieros, han tenido un comportamiento marcadamente irregular. Un signo negativo en la fuente original representa un mayor endeudamiento neto frente al resto del mundo, es decir, una entrada neta de capital; por razones de lectura, el cuadro siguiente invierte el signo para presentar directamente entrada neta (+) o salida neta (-). (CEPAL Repository)
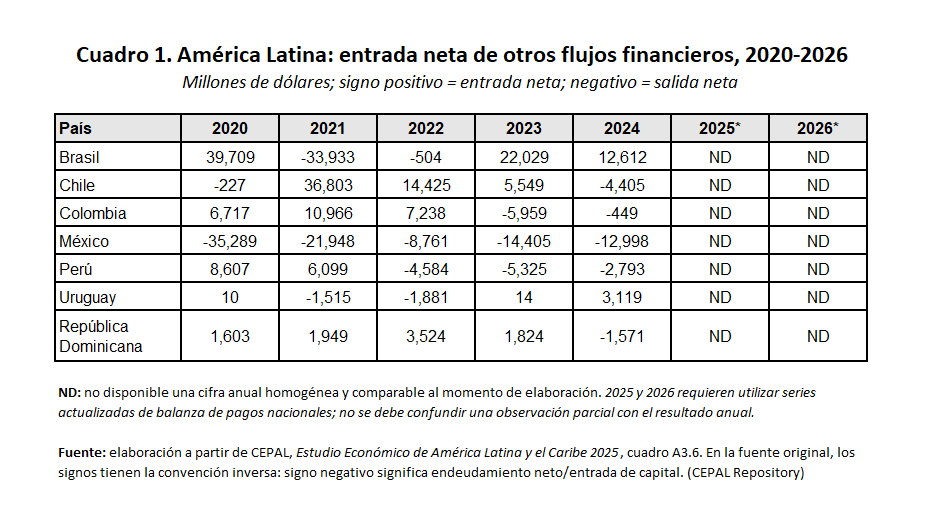
El cuadro revela una realidad que merece atención. México, por ejemplo, pasó de registrar entradas importantes de estos recursos en 2020 a presentar salidas netas durante 2021-2024. Brasil mostró igualmente una fuerte reversión en 2021, mientras Chile experimentó un extraordinario ingreso en ese año, seguido de entradas de menor magnitud. Colombia pasó de importantes entradas en 2020-2022 a salidas en 2023 y 2024. (CEPAL Repository)
Esto demuestra que la estabilidad financiera no depende solamente del volumen de capital extranjero recibido. También depende de su composición. Una economía que recibe grandes cantidades de inversión de cartera puede experimentar una apreciación de su moneda, menores costos de financiamiento y un aumento del precio de sus activos; pero también puede sufrir el proceso contrario cuando los inversionistas internacionales modifican sus posiciones.
El episodio de 2021 resulta particularmente ilustrativo. En ese año, mientras algunos países registraban entradas extraordinarias de capital financiero, otros enfrentaban fuertes movimientos en sentido contrario. El comportamiento no fue homogéneo porque las condiciones internas, las tasas de interés, las perspectivas fiscales y la percepción de riesgo eran diferentes.
La experiencia confirma que el capital internacional no tiene un comportamiento lineal. Puede ingresar cuando existe liquidez abundante y salir cuando los inversionistas perciben que el rendimiento ajustado por riesgo dejó de ser atractivo.
La IED ofrece mayor estabilidad
La inversión extranjera directa constituye una categoría diferente. Está relacionada con la adquisición de participaciones empresariales, creación o ampliación de instalaciones productivas, reinversión de utilidades y préstamos entre empresas. Por ello, aunque también puede fluctuar, tiene generalmente un horizonte más largo.
La evolución de los últimos años confirma que la región continúa siendo un destino relevante para el capital internacional. Según la CEPAL, América Latina y el Caribe recibió 188.962 millones de dólares de IED en 2024, un aumento de 7,1% respecto de 2023. En 2025 el flujo regional ascendió a 194.233 millones, apenas 1,7% más que en 2024, en un contexto de elevada incertidumbre geopolítica y comercial. (CEPAL)
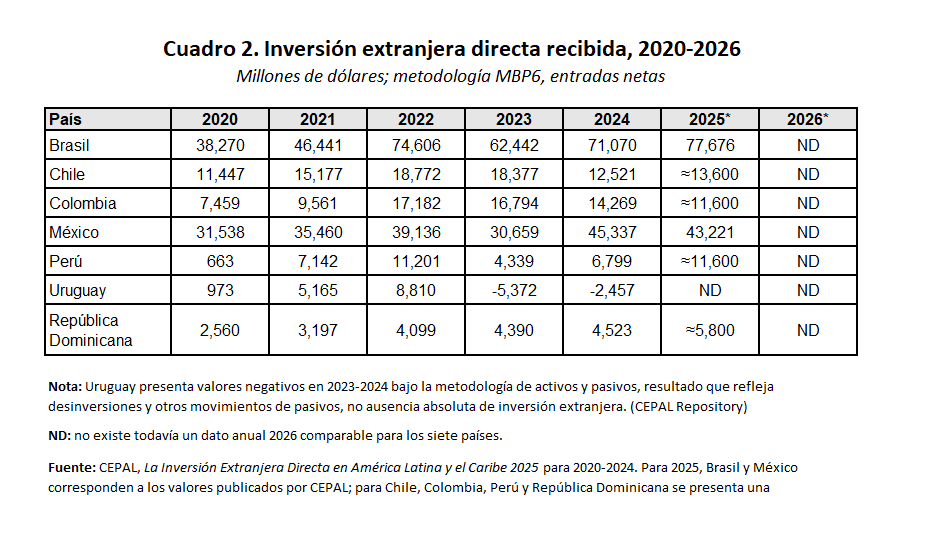
La comparación es reveladora. Brasil continúa siendo el principal receptor de IED de América Latina. En 2024 recibió 71,070 millones de dólares, mientras México obtuvo 45,337 millones. Juntos representaron más del 60 % de la IED regional. Colombia, Chile y Perú también mantienen posiciones importantes, aunque con variaciones significativas de un año a otro. (CEPAL Repository)
La República Dominicana, aunque tiene una economía considerablemente menor que Brasil o México, presenta una característica especialmente importante: ha conseguido mantener una trayectoria ascendente de IED después de la pandemia. Pasó de 2,560 millones de dólares en 2020 a 4,523 millones en 2024. Esto constituye una señal favorable de confianza en sectores como turismo, zonas francas, manufactura, energía, servicios y bienes raíces. (CEPAL Repository)
La nueva geografía de la inversión
El comportamiento de la IED también está cambiando en cuanto a los sectores receptores. En 2025, los servicios concentraron el 53 % de la IED regional, las manufacturas el 31 % y los recursos naturales el 16 %. Sin embargo, los anuncios de nuevos proyectos disminuyeron tanto en cantidad como en valor, una señal de que la incertidumbre mundial está afectando las decisiones de inversión futura. (CEPAL)
Este cambio tiene importantes consecuencias para América Latina. La región no debe limitarse a competir por capitales sobre la base de menores costos laborales o ventajas tributarias. Debe competir también por tecnología, infraestructura, talento humano, estabilidad institucional y capacidad de integración productiva.
La CEPAL ha advertido precisamente que el principal desafío ya no consiste solamente en atraer IED, sino en lograr que esa inversión contribuya a transformar las estructuras productivas. En 2024, el crecimiento de la IED estuvo impulsado principalmente por la reinversión de utilidades de empresas que ya estaban instaladas, mientras los nuevos aportes de capital permanecieron relativamente estancados. (CEPAL)
Esto significa que América Latina debe procurar que las empresas extranjeras no funcionen como enclaves aislados de la economía nacional. La política económica debe buscar encadenamientos con proveedores locales, transferencia tecnológica, capacitación laboral, exportaciones de mayor valor agregado y desarrollo de pequeñas y medianas empresas.
El riesgo de una nueva salida de capitales
La principal preocupación hacia 2026 no es necesariamente una repetición de las crisis financieras del pasado, pero sí una eventual combinación de factores adversos: tasas de interés internacionales elevadas, fortalecimiento del dólar, aumento del precio del petróleo, deterioro de las expectativas y mayor percepción de riesgo geopolítico.
El conflicto en Medio Oriente añade una variable particularmente delicada. El petróleo es un insumo fundamental para la región y un aumento sostenido de su precio puede deteriorar las cuentas externas de los países importadores, elevar la inflación y reducir el ingreso disponible de los hogares.
Al mismo tiempo, los países exportadores de materias primas pueden beneficiarse inicialmente de precios más altos. Pero incluso ellos enfrentan riesgos si la guerra reduce el crecimiento mundial, debilita la demanda externa o provoca una mayor volatilidad de los mercados financieros.
La situación exige distinguir entre liquidez y solvencia. Una economía puede disponer temporalmente de abundantes entradas de capital y, sin embargo, mantener vulnerabilidades importantes si su deuda externa es elevada, si sus empresas están muy endeudadas en moneda extranjera o si sus reservas internacionales son insuficientes.
Por ello, las economías latinoamericanas deben evitar la complacencia durante los períodos de abundante financiamiento externo.
¿Qué pueden hacer las autoridades?
En los países con mercados de capitales abiertos no existe un seguro absoluto frente a una salida repentina de recursos. Lo que sí existe es la posibilidad de construir defensas macroeconómicas.
La primera es mantener una posición fiscal creíble. Los gobiernos que presentan déficits persistentes y una deuda creciente tienden a enfrentar mayores primas de riesgo cuando las condiciones financieras internacionales se deterioran.
La segunda es disponer de reservas internacionales suficientes. Las reservas no deben utilizarse para impedir permanentemente el ajuste del tipo de cambio, sino para enfrentar episodios desordenados de volatilidad y evitar que un movimiento especulativo temporal se convierta en una crisis financiera.
La tercera es fortalecer la supervisión de los riesgos cambiarios del sector privado. Las empresas que se endeudan en dólares mientras generan ingresos en moneda nacional quedan expuestas a un fuerte aumento de su carga financiera cuando la moneda local se deprecia.
La cuarta consiste en desarrollar mercados financieros domésticos profundos. Cuanto mayor sea la capacidad de los inversionistas institucionales nacionales para financiar al gobierno y a las empresas, menor será la dependencia de los capitales internacionales de corto plazo.
La quinta es diversificar las fuentes de inversión. La República Dominicana, por ejemplo, no debe depender exclusivamente de Estados Unidos o Europa. La expansión de las relaciones económicas con Asia y otras economías emergentes puede ampliar las fuentes de capital, tecnología y mercados.
América Latina necesita una respuesta propia
La región enfrenta un escenario internacional mucho más complejo que el existente antes de la pandemia. La rivalidad geopolítica, las tensiones comerciales, los conflictos militares y la reorganización de las cadenas productivas están modificando los criterios con los cuales las empresas internacionales deciden dónde invertir.
La respuesta latinoamericana no debe ser cerrar los mercados de capitales. Tampoco sería conveniente regresar a sistemas de controles generalizados que históricamente redujeron la eficiencia de las economías. El objetivo debe ser administrar mejor la apertura financiera.
La experiencia de 2020-2024 muestra que los flujos de capital pueden cambiar rápidamente de dirección. En cambio, la IED ha demostrado una mayor persistencia, aunque también está condicionada por las expectativas internacionales. La prioridad debe ser, por tanto, atraer capital de largo plazo y reducir la dependencia de recursos financieros excesivamente volátiles.
El escenario actual también ofrece oportunidades. El proceso de relocalización de empresas, la búsqueda de nuevos proveedores, la transformación digital, la transición energética, los minerales críticos y los centros de datos pueden convertirse en nuevas fuentes de inversión para América Latina. Brasil y México ya ocupan posiciones relevantes, mientras Chile, Colombia, Perú, Uruguay y República Dominicana pueden desarrollar nichos propios. (Financial Times)
Para ello será necesario combinar estabilidad macroeconómica con políticas productivas. No basta con ofrecer incentivos tributarios: también son necesarios electricidad confiable, infraestructura portuaria y vial, conectividad digital, seguridad jurídica, educación técnica y reglas de competencia estables.
__________
Bibliografía
- Comisión Económica para América Latina y el Caribe (CEPAL). La Inversión Extranjera Directa en América Latina y el Caribe 2025. Santiago de Chile, 2025. (CEPAL)
- Comisión Económica para América Latina y el Caribe (CEPAL). La Inversión Extranjera Directa en América Latina y el Caribe 2026: navegando el nuevo contexto global. Santiago de Chile, 2026. (CEPAL)
- CEPAL. Estudio Económico de América Latina y el Caribe 2025, cuadro A3.6, "Otros flujos financieros". (CEPAL Repository)
- CEPALSTAT. Balanza de pagos e inversión extranjera directa neta. (CEPALSTAT)
- Fondo Monetario Internacional (FMI). Balance of Payments Statistics y estudios sobre flujos de capital hacia América Latina. (eLibrary IMF)
- Reuters. Información sobre la escalada militar entre Estados Unidos, Israel e Irán iniciada el 28 de febrero de 2026 y su evolución durante 2026. (Reuters)
 Tomás D. Guzmán Hernández
El autor es economista.